

Marie-Cécile SERGENT est mère de quatre enfants et présidente du collectif des victimes de la solidarité fiscale entre époux.
Victime des conséquences financières de fraudes fiscales commises par on ex-mari, dans lesquelles les juridictions pénales et civiles ont reconnu mon innocence, elle mène depuis 2018 un combat judiciaire, politique et médiatique pour faire évoluer la législation française.
Une loi sur la justice patrimoniale a été votée le 31 mai 2024, dans le cadre de la lutte contre les violences conjugales, cette nouvelle loi prévoit que pour toutes les demandes de décharge de responsabilité solidaire en cours, un recours gracieux peut être demandé auprès de l’administration fiscale afin d’obtenir l’annulation de la solidarité dans la mesure où elle accepte de considérer «tiers à la dette» l’épouse ou l’époux qui peut prouver qu’il n’a aucun lien avec la dette. Afin, je cite le ministre des Comptes publics de l’époque, Thomas Cazenave, «de mettre un terme à ces situations injustes et inhumaines». Il est indéniable que cette réforme ouvre de façon importante le droit pour les épouses ou les époux victimes de la solidarité fiscale d’obtenir la désolidarisation. Elle prévoit même (fait très novateur) la possibilité d’obtenir la restitution des sommes qu’auraient perçues à tort les impôts en actionnant cette solidarité. Mais cette loi constitue-t-elle une réelle avancée pour les droits de toutes les femmes ?
Marie-Cécile Sergent a été condamnée en tant qu’épouse à rembourser la dette de son ex-mari fraudeur. La nouvelle législation, adoptée en mai, n’a pas permis aux femmes d’en finir avec un système patriarcal qui les juge encore en fonction de leur statut marital.
Pourtant, les effets sont injustes et terribles, de l’ordre de vraies violences économiques intrafamiliales, susceptibles de trouver, par l’application de la loi, un prolongement institutionnel.
Son engagement s’inscrit dans la défense des droits des femmes, de leur indépendance économique et avec elle de la liberté de choisir leur vie. “Quand une loi est injuste et bafoue les droits des femmes, c’est la loi qu’il faut changer” explique telle.
Une conviction profonde née de son vécu de victime qui est devenue le fil conducteur de son engagement : Résister à une violence, c’est refuser toutes les autres, dit elle.
En France, une femme victime de la fraude fiscale de son conjoint ou ex-conjoint peut demander à être déchargée de sa responsabilité solidaire afin de ne pas payer la part d’impôt due à cause de l’autre.
1. Le principe et l’évolution récente
- La solidarité fiscale (article 1691 bis du CGI) : Les couples mariés ou pacsés imposés en commun sont solidairement responsables de l’impôt sur le revenu, de l’IFI et de la taxe d’habitation des résidences secondaires, même après un divorce ou une séparation.
- L’apport de la loi du 31 mai 2024 : Elle a élargi la décharge de responsabilité et créé une remise gracieuse (article L. 247 du Livre des procédures fiscales) pour les ex-conjoints tiers à la dette (absence de participation ou de profit) ou victimes de violences conjugales.
- Précision du Conseil d’État : La fraude reprochée qui bloque la décharge concerne le comportement propre du demandeur (ou l’organisation d’insolvabilité), et non la fraude fiscale initiale commise par l’ex-conjoint.
Les conditions pour obtenir la décharge (article 1691 bis, II)
Pour obtenir une décharge de paiement (qui porte sur la fraction excédant sa propre quote-part), il faut généralement réunir ces critères :
- Rupture de vie commune : Divorce, séparation de corps, dissolution du PACS ou abandon du domicile conjugal. [1]
- Disproportion marquée : Écart important entre le montant de la dette fiscale et votre situation financière et patrimoniale nette à la date de la demande.
- Bonne conduite fiscale : Respect de vos obligations déclaratives depuis la séparation et absence de manœuvres pour organiser votre insolvabilité.
3. Les démarches à effectuer
- Rassembler les justificatifs : Jugement de divorce ou preuve de séparation/abandon de domicile, avis d’imposition, relevés de revenus et de patrimoine, et éléments montrant que vous n’avez ni participé ni tiré profit de la fraude
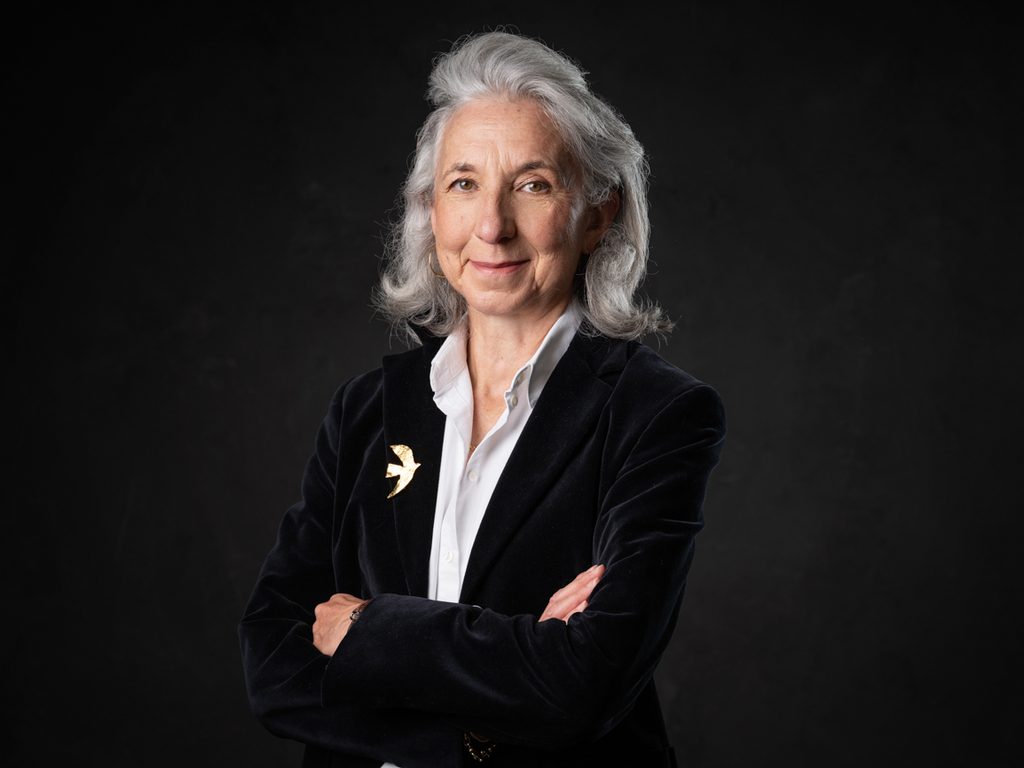
Marie Cécile Sergent photo all rights reserved
Entretien avec UFFP
Quand on parle de violences faites aux femmes, on pense physique et psychologique moral, au travail ou dans la vie privée ou dans l ‘intime, ce n’est pas votre cas?
Les violences que j’ai subies sont économiques. Elles sont invisibles.
Elles sont pourtant dévastatrices et indissociables des violences psychologiques et d’un climat de manipulation et d’emprise.
À ce titre, elles s’inscrivent pleinement dans le continuum des violences faites aux femmes dont le dénominateur commun demeure la volonté de domination.
Dans mon cas, j’ai découvert en décembre 2018, après des années de dissimulation, l’ampleur des fraudes fiscales commises par mon mari dans le cadre de son activité professionnelle, mais également l’existence d’une double vie.
Alors que nous étions mariés sous le régime de la séparation de biens, je me suis retrouvée personnellement redevable de dettes fiscales considérables auxquelles j’étais totalement étrangère.
Je n’étais ni à l’origine de ces fraudes, ni complice, ni bénéficiaire.
Mon absence d’implication a été reconnue par les juridictions pénales et civiles. Pourtant, mon patrimoine, mes ressources et la sécurité matérielle de mes enfants ont été profondément affectés par les poursuites fiscales.
La singularité de cette violence économique est qu’au-delà de la trahison conjugale, c’est la loi elle-même qui en a prolongé les conséquences.
C’est la double peine.
2 Expliquez nous à quel moment vous avez décidé de vous battre et de fonder ce collectif? quelles sont les lois, les contraintes que vous vivez et que certaines femmes veuves, ou divorcées pourraient être amenées à vivre?
Lorsque j’ai compris que ma situation n’était pas une exception et que d’autres femmes vivaient des drames similaires, mon combat personnel a pris une dimension collective.
La solidarité fiscale entre époux, dont l’origine remonte à 1938, permet à l’administration fiscale de réclamer à l’un des époux les dettes fiscales du couple, indépendamment du régime matrimonial, même des dettes d’origine professionnelle sur lesquelles, par définition, l’épouse n’a aucune visibilité.
J’ai ainsi subi la vente d’un appartement dont j’avais hérité, l’inscription d’une hypothèque sur la résidence principale, des saisies sur mes revenus.
Comment accepter qu’une femme puisse perdre le fruit de son travail, son héritage et sa sécurité économique pour répondre des agissements frauduleux d’un conjoint, alors même que son innocence est judiciairement établie ?
J’ai décidé de me battre pour que d’autres femmes n’aient plus à subir une telle injustice.
Quand nous sommes victimes d’une injustice, nous avons le devoir vis-à -vis les autres femmes de la dénoncer pour y mettre un terme.
Ya-t-il une résurgence d’un système toujours conservateur et patriarcal? Pourquoi héritons- nous des malheurs et de la faute des autres? La désolidarisation est possible et comment ?
Je parlerais davantage de la persistance d’un héritage patriarcal dans notre droit.
La solidarité fiscale trouve son origine à une époque où l’autonomie juridique et financière des femmes mariées était considérablement restreinte.
Rappelons qu’il a fallu attendre 1965 pour qu’une femme mariée puisse exercer une activité professionnelle et ouvrir un compte bancaire sans l’autorisation de son mari.
Aujourd’hui, les femmes ont conquis leur indépendance économique, mais certains dispositifs législatifs peuvent encore les en priver.
Les chiffres sont révélateurs : parmi les 484 demandes de décharge de responsabilité solidaire recensées au cours des douze mois ayant suivi la réforme de 2024, 87 % émanent de femmes.
Une loi apparemment neutre dans sa rédaction peut donc produire des effets profondément inégalitaires.
L’égalité économique ne consiste pas seulement à permettre aux femmes de conquérir leur indépendance financière. Elle exige aussi de leur garantir le droit de la conserver.
Comment casser la spirale?
Le mariage ne devrait jamais conduire à une présomption de responsabilité dans les agissements frauduleux de son conjoint.
Il ne s’agit pas de remettre en cause la contribution légitime des époux aux charges fiscales communes, mais de distinguer cette contribution des conséquences de fraudes personnellement imputables à l’un d’eux.
La loi du 31 mai 2024 visant à assurer une justice patrimoniale au sein de la famille a constitué une avancée importante, en ouvrant une nouvelle possibilité de reconnaissance du conjoint comme “tiers à la dette”.
Cependant il faut être divorcée avant que les premiers actes de recouvrement soient délivrés.
Ce qui laisse et laissera constamment de côté les femmes qui découvrent tardivement une fraude à laquelle elles sont étrangères et les veuves qui ne pourront pas divorcer d’un mari décédé.
Ce qui nous définit, c’est notre innocence et non notre statut marital.
La réforme doit être complétée.
Comment casser la spirale?
Il faut agir sur trois plans : la prévention, l’accompagnement des victimes et, surtout, la réforme de la loi.
Sensibiliser les femmes aux violences économiques est indispensable. Mais aucune mesure de prévention, aucune précaution matrimoniale ne peut suffire lorsqu’un dispositif légal permet de les déposséder en dépit de leur absence de responsabilité dans les fraudes.
Il est nécessaire que l’innocence judiciairement établie puisse faire obstacle à la mise en œuvre de la solidarité fiscale pour les dettes résultant de ces fraudes.
La lutte contre les violences économiques doit désormais trouver une traduction concrète dans notre législation fiscale.
Quelles avancées et quelles reculades?
La loi du 31 mai 2024 a permis une première reconnaissance législative du problème. C’est une avancée majeure, obtenue grâce à la mobilisation de victimes et de parlementaires engagés.
L’individualisation par défaut du taux de prélèvement à la source depuis septembre 2025 témoigne également d’une volonté de mieux prendre en compte l’autonomie financière des femmes au sein du couple.
Mais les difficultés d’application de la réforme de 2024, et la persistance de situations humainement dramatiques démontrent que le travail législatif n’est pas totalement achevé.
Je poursuis actuellement mes démarches.
Je souhaite également que cette question soit pleinement prise en compte dans le cadre des travaux relatifs à une loi intégrale contre les violences sexistes et sexuelles faites aux femmes.
Il existe aujourd’hui une prise de conscience. Il faut désormais qu’elle se traduise par des actes concrets.
Que voulez-vous dire aux femmes qui sont dans cette impasse?
Ne restez pas seules. Ne vous enfermez pas dans le silence, la honte ou la culpabilité. Faites-vous accompagner et faites valoir vos droits.
Je sais combien il est difficile de se reconstruire lorsque, après avoir subi une trahison conjugale, il faut encore affronter des années de procédures pour préserver ses ressources, son logement et l’avenir de ses enfants.
Depuis huit ans, je me bats pour faire reconnaître une injustice qui dépasse largement ma situation personnelle.
Une loi peut être légale dans son application et profondément injuste dans ses conséquences. Il appartient alors au législateur de la faire évoluer.
Le mariage ne doit jamais être synonyme de renoncement à ses droits, à son patrimoine ou à sa liberté.
La loi doit protéger les victimes de violences et non devenir le prolongement institutionnel de ces violences.
C’est tout le sens de mon engagement.
Ne jamais se taire face à l’injustice.
Merci Marie-Cécile SERGENT !
